Долоо Хоногийн Тойм Мэдээ 2026.10.12
Долоо Хоногийн Тойм Мэдээ 2026.10.12

- Монголын хөрөнгийн биржийн тойм.
- ЗГ: Экспортын орлого өсөж, валютын нөөц түүхэн дээд хэмжээнд хүрэв
- S&P Монгол Улсын урт хугацааны зээлжих зэрэглэлийг “BB-“ “Тогтвортой” төлөвт хадгаллаа
- НҮБ: Дэлхийн эдийн засгийн өсөлт 2026 онд 2.6 хувь хүртэл саарна
- Японы төв банк инфляцын дарамт өргөжин тэлж байгааг онцлов
- Дэлхийн хөрөнгийн зах зээлийн тойм
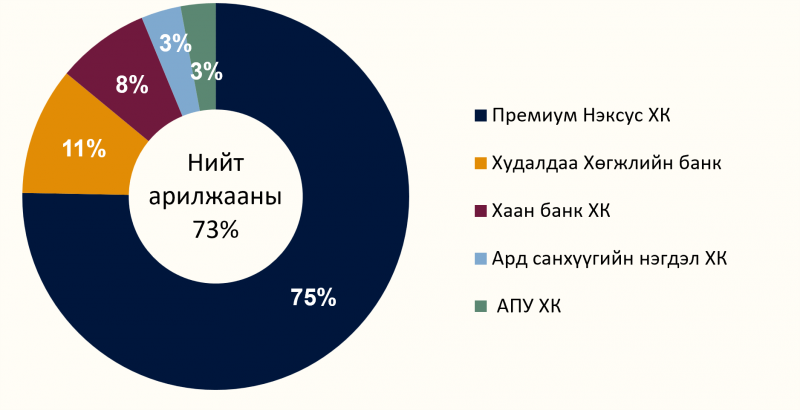
Монголын хөрөнгийн бирж дээр өнгөрсөн долоо хоногт нийт 19.12 тэрбум төгрөгийн үнийн дүнтэй 36.7 сая ширхэг үнэт цаас арилжаалагджээ. Үнийн дүнгээр Премиум Нэксус ХК, Худалдаа Хөгжлийн банк, Хаан банк ХК, Ард санхүүгийн нэгдэл ХК, АПУ ХК хамгийн идэвхтэй арилжаалагдсан үнэт цааснууд байлаа. Тус хугацаанд нийт 1 удаагийн багцын арилжаа хийгдсэн байна. Тухайлбал:
- Премиум Нэксус ХК (CUMN) – 30 сая ширхэг үнэт цаасыг нэгжийн 350 үнээр, нийт 10.5 тэрбум төгрөгөөр арилжаалагджээ.
Өнгөрсөн долоо хоногт Монголын хөрөнгийн зах зээлийн ихэнх голлох индексүүд өсөлттэй хаагдлаа. MSE A Индекс 1.54%-ийн өсөлтөөр хамгийн өндөр үзүүлэлттэй байж 26,699.43 нэгжид хүрсэн бол FTI индекс 0.35%-иар өсөж 1,068.53 нэгжид, MSE B Индекс 0.07%-иар өсөж 15,354.06 нэгжид тус тус хүрсэн байна. Харин TOP 20 Индекс 0.19%-иар буурч, 66,714.98 нэгж болсон үзүүлэлттэй гарлаа. Өнгөрсөн долоо хоногийн өсөлт нь банк, санхүүгийн салбарын хувьцаа ны өсөлт ихээхэн нөлөөлсөн.
| ИНДЕКС | НЭГЖ | ӨӨРЧЛӨЛТ (Долоо хоног) |
| TOP 20 Индекс | 66,714.98 | -0.19% |
| MSE A Индекс | 26,699.43 | +1.54% |
| MSE B Индекс | 15,354.06 | +0.07% |
| FTI Индекс | 1,068.53 | +0.35% |
⇒ ЗГ: ЭКСПОРТЫН ОРЛОГО ӨСӨЖ, ВАЛЮТЫН НӨӨЦ ТҮҮХЭН ДЭЭД ХЭМЖЭЭНД ХҮРЭВ
Монгол Улсын экспортын орлого сүүлийн арван жилийн хугацаанд 3.4 дахин өсөж, 2025 онд 15.7 тэрбум ам.долларт хүрсэн бол 2026 оны эхний есөн сарын байдлаар 16.6 тэрбум ам.долларт хүрч, өмнөх оны мөн үеэс 54 хувиар нэмэгдээд байна. Засгийн газрын мэдээлснээр, 2026 оны улсын төсөвт тусгасан экспортын төлөвлөгөө эхний есөн сарын байдлаар бүрэн хэрэгжжээ.
Уул уурхайн бүтээгдэхүүний экспортын гүйцэтгэлийг авч үзвэл, зэсийн баяжмалын экспорт жилийн төлөвлөгөөгөө 100 хувь биелүүлсэн бол нүүрснийх 95.7 хувь, төмрийн хүдрийнх 71.8 хувь, газрын тосных 65 хувьд хүрсэн байна. Экспортын орлого нэмэгдсэнээр улсын гадаад валютын нөөц есдүгээр сарын эцэст 8.9 тэрбум ам.долларт хүрч, түүхэн дээд хэмжээг шинэчилсэн төдийгүй төгрөгийн ханшийн тогтвортой байдалд эерэг нөлөө үзүүлжээ.
Мөн уул уурхайн бус салбарын экспортын орлого 2026 оны эхний есөн сарын байдлаар 776 сая ам.долларт хүрч, өмнөх оны мөн үеэс 1.1 дахин өссөн байна. Үүнээс ноос, ноолууран бүтээгдэхүүний экспорт 244 сая ам.доллар болж, жилийн өмнөхөөс 73 хувиар нэмэгдсэн бол арьс, ширэн бүтээгдэхүүний экспорт 2.3 сая ам.долларт хүрч, 109 хувийн өсөлт үзүүлжээ. Харин мах, махан бүтээгдэхүүний экспорт 84 сая ам.доллар болж, өмнөх оны мөн үеэс 11 хувиар буурсан байна.
⇒ S&P МОНГОЛ УЛСЫН УРТ ХУГАЦААНЫ ЗЭЭЛЖИХ ЗЭРЭГЛЭЛИЙГ “BB-“ “ТОГТВОРТОЙ” ТӨЛӨВТ ХАДГАЛЛАА
S&P Global Ratings Монгол Улсын урт хугацааны зээлжих зэрэглэлийг BB-, богино хугацааны зэрэглэлийг B түвшинд хэвээр хадгалж, “Тогтвортой” төлөв олголоо. Энэхүү үнэлгээ нь Монгол Улсын уул уурхайд тулгуурласан эдийн засгийн өсөлт, төсвийн тогтвортой байдал болон удирдах боломжтой төрийн өрийн түвшинд итгэж буйг харуулж байна.
Уул уурхайн салбар өсөлтийн гол хөдөлгөгч хүч хэвээр байгаа юм. S&P агентлагийн тооцоолсноор Монголын эдийн засаг 2029 он хүртэл жилд дунджаар 5.6 хувиар өсөх төлөвтэй байна. Энэхүү өсөлтийг Оюу Толгойн зэсийн үйлдвэрлэлийн өсөлт болон Хятад руу чиглэсэн нүүрсний экспортын нэмэгдэл дэмжинэ хэмээн үзжээ. Нүүрсний экспортын хэмжээ 2025 оны 84 сая тонн байсан бол 2026 онд 100 сая тоннд хүрэх төлөвтэй байгаа бөгөөд зэс нь экспортын орлогын улам бүр чухал эх үүсвэр болж байна.
Мөн төсвийн үндсэн үзүүлэлтүүд эерэг хэвээр байна. Уул уурхайн орлогын өсөлтийн нөлөөгөөр 2026 онд төсвийн ашиг ДНБ-ий 2.0 хувь, 2027 онд 1.6 хувь байна гэж S&P таамаглажээ. Дэд бүтэц болон стратегийн төслүүдийн зардал нэмэгдэж байгаа ч төрийн өр ДНБ-ий 25 орчим хувьд тогтвортой хадгалагдах төлөвтэй байна.
Гадаад секторын хувьд ашигт малтмалын экспортын өсөлтөөр урсгал тэнцлийн алдагдал 2025 оны ДНБ-ий 8 хувиас 2026 онд 1 орчим хувь хүртэл буурах төлөвтэй байна. Мөн гадаад өрийн үзүүлэлтүүд сайжирч байгаа боловч Монгол Улс түүхий эдийн үнийн хэлбэлзэл болон хамгийн том худалдааны түнш болох Хятадын эдийн засгийн нөхцөлөөс өндөр хамааралтай хэвээр байна.
Хөрөнгө оруулагчдын хувьд, энэхүү үнэлгээ нь Монгол Улсын макро эдийн засгийн орчин сайжирч байгааг харуулж байгаа юм. Уул уурхайн үйлдвэрлэлийн өсөлт, гадаад секторын бэхжилт, төсвийн сахилга бат нь хөрөнгө оруулалтын орчныг дэмжиж байгаа бол түүхий эдийн зах зээлийн савлагаа болон бодлогын тодорхойгүй байдал нь анхаарах гол эрсдэлүүд хэвээр байна. Гэсэн хэдий ч “Тогтвортой” төлөв нь Монгол Улсын ойрын хугацааны эдийн засгийн төлөвт итгэх итгэлийг илэрхийлж байна.
2026 оны 10-р сарын 5-9-ний долоо хоногт дэлхийн хөрөнгийн зах зээлийн хөдөлгөөнийг хүүгийн түвшний хүлээлт, AI салбарын үнэлгээтэй холбоотой болгоомжлол, геополитикийн эрсдэлийн бууралт болон Хятадын эдийн засгийн сулралын асуудал голлон тодорхойллоо. Эдгээр хүчин зүйлс богино хугацаанд хэлбэлзэл үүсгэсэн ч дэлхийн эдийн засгийн өсөлт харьцангуй тогтвортой хэвээр байгаа нь хөрөнгө оруулагчдын өөдрөг хандлагыг хадгалсан байна.
АНУ-ЫН ХӨРӨНГИЙН ЗАХ ЗЭЭЛ
- S&P 500: +1.04%
- Dow Jones: +0.89%
- Nasdaq: +0.52%
АНУ-ын зах зээл долоо хоногийг өсөлттэй дуусгаж, S&P 500 индекс дахин дээд амжилтад хүрлээ. Эдийн засгийн тогтвортой байдал үргэлжилж, долоо хоногийн эхээр 2002 оноос хойших хамгийн өндөр түвшинд хүрсний дараа Сангийн яамны өгөөж буурсан нь өсөлтийг дэмжсэн. Нийтийн аж ахуй, хэрэглээний гол бараа бүтээгдэхүүн зэрэг батлан хамгаалах салбарууд илүү сайн үзүүлэлттэй байсан бол OpenAI-ийн орлогын төлөвийн талаарх мэдээлэл хагас дамжуулагчийн хувьцаанд нөлөөлсний дараа хиймэл оюун ухаантай холбоотой зардлын тогтвортой байдлын талаарх санаа зовнилоос болж технологийн хувьцаанууд түр зуурын дарамтанд орсон. Долоо хоногийн дундуур чип үйлдвэрлэгчдийн борлуулалт буурсан ч хөрөнгө оруулагчид эцэст нь корпорацийн орлого, эдийн засгийн өсөлтөд итгэх итгэлээ хадгалсаар байв.
ЕВРОПЫН ХӨРӨНГИЙН ЗАХ ЗЭЭЛ
- FTSE 100: +0.86%
- STOXX Europe 600: -0.34%
- DAX 40: -0.65%
- CAC 40: -0.57%
Европын зах зээлүүдэд харилцан адилгүй дүр зураг ажиглагдлаа. Уул уурхай болон технологийн салбарын хувьцааны ханш өссөн нь FTSE 100 индексийг дэмжсэн бол газрын тосны үнэ буурч, бондын өгөөж намссан нь хөрөнгө оруулагчдын эрсдэл хүлээх сонирхлыг нэмэгдүүлэв. Гэвч эдийн засгийн өсөлтийн төлөв байдал, долоо хоногийн эхээр бондын өгөөж өндөр байсан явдал болон дэлхийн хэмжээнд технологийн салбар сул байгаа зэрэгт хөрөнгө оруулагчид санаа зовсоор байснаас шалтгаалан Германы DAX болон Францын CAC 40 индексүүд тухайн долоо хоногт бууралт үзүүлжээ. Баасан гарагт Ойрхи Дорнод дахь геополитикийн хурцадмал байдал намжих шинж тэмдэг илэрч, Европын хувьцааны зах зээлд өргөн хүрээний сэргэлт бий болсноор зах зээлийн уур амьсгал сайжирсан байна.
АЗИЙН ХӨРӨНГИЙН ЗАХ ЗЭЭЛ
- Nikkei 225: -0.12%
- KOSPI: -5.94%
- CSI 300: -0.87%
- SSEC: -0.66%
Азийн зах зээлүүд харилцан адилгүй үзүүлэлттэй байсан.Өмнөд Солонгосын KOSPI индекс бүс нутагтаа хамгийн огцом уналтад орсон бөгөөд энэ нь голчлон хагас дамжуулагчийн хувьцааны сулрал, оны эхээр хүчтэй өсөлтийн дараа ашиг олж байгаатай холбоотой юм. Дотоодын эдийн засгийн өсөлт, үл хөдлөх хөрөнгийн салбарын бэрхшээл, хөрөнгө оруулагчдын итгэл буурсантай холбоотой санаа зовнил нь бодлогын дэмжлэгийн арга хэмжээнээс давсан тул Хятадын хувьцаанууд дарамтанд хэвээр байсан бөгөөд CSI 300 болон Shanghai Composite индексүүдийн аль алиных нь уналтад хүргэсэн.
⇒ НҮБ: ДЭЛХИЙН ЭДИЙН ЗАСГИЙН ӨСӨЛТ 2026 ОНД 2.6 ХУВЬ ХҮРТЭЛ СААРНА
UNCTAD-ын үзэж байгаагаар дэлхийн эдийн засгийн өсөлт 2025 оны 2.9 хувиас 2026 онд 2.6 хувь хүртэл саарах төлөвтэй байна. Үүнд Ойрхи Дорнод дахь геополитикийн хурцадмал байдлаас үүдэлтэй эрчим хүчний үнийн өсөлт голлон нөлөөлж байгаа аж. Гэсэн хэдий ч дэлхийн бараа, үйлчилгээний худалдаа 2025 онд түүхэн дээд хэмжээ болох 35 их наяд ам.долларт хүрсний дараа 2026 онд 4 хувиар өсөх төлөвтэй байна. Харин энэхүү өсөлтийн дийлэнх хэсэг нь бодит эрэлт нэмэгдсэнээс бус, эрчим хүчний өндөр үнэтэй холбоотой гэж тус байгууллага онцолжээ.
Геополитикийн өрсөлдөөн болон эдийн засгийн хуваагдал гүнзгийрэхийн хэрээр дэлхийн худалдааны урсгал өөрчлөгдсөөр байна. АНУ, Хятадын хоорондын худалдаа 2024 оноос хойш 20 гаруй хувиар буурсан бол Зүүн Азийн орнууд Хятад болон Хойд Америктай хийх худалдаагаа өргөжүүлжээ. UNCTAD-ын мэдээлснээр экспортын хяналт, хөрөнгө оруулалтын шалгуур болон нийлүүлэлтийн сүлжээний шинэ шаардлагууд нь стратегийн салбарууд руу шинэ оролцогчид нэвтрэх боломжийг улам хязгаарлаж байна.
Ази тив дэлхийн эдийн засгийн гол хөдөлгөгч хүч хэвээр үлдэх төлөвтэй бөгөөд 2026 оны дэлхийн эдийн засгийн өсөлтийн 59 хувийг бүрдүүлэхээр байна. Тухайлбал, Энэтхэгийн эдийн засаг 7.3 хувь, Хятадынх 4.5 хувь, Индонезынх 5.2 хувиар өсөхөөр төсөөлөгдөж байгаа нь бүс нутгийн эдийн засгийн ач холбогдлыг улам тодотгож байна.
UNCTAD мөн хиймэл оюун ухаантай холбоотой бүтээгдэхүүнүүд, ялангуяа хагас дамжуулагчдын үйлдвэрлэл нь дэлхийн худалдааны өсөлтөд чухал хувь нэмэр оруулж байгааг онцолсон байна. Гэвч хиймэл оюун ухаантай холбоотой худалдааны өсөлт нь эдийн засгийн үр ашиг бүх салбар, бүх улс оронд жигд хүртээмжтэй тархана гэсэн үг биш гэдгийг анхааруулжээ. Мөн хөрөнгө оруулалт цөөн тооны хиймэл оюун ухааны компанид төвлөрч байгаа нь санхүүгийн тогтвортой байдалд эрсдэл учруулж болзошгүйг онцолсон байна.
Үүний зэрэгцээ олон улсын байгууллагууд дэлхийн эдийн засгийн төлөвт болгоомжтой хандаж байна. Дэлхийн банк Ойрхи Дорнод дахь мөргөлдөөний нөлөөгөөр 2026 оны дэлхийн өсөлтийн төсөөллөө 2.5 хувь болгон бууруулсан бол Олон улсын валютын сан (ОУВС) 3.0 хувийн өсөлт таамаглаж байгаа ч геополитикийн эрсдэл, худалдааны хуваагдал, хиймэл оюун ухаантай холбоотой зах зээлийн засвар хөдөлгөөнийг гол эрсдэлүүдийн нэгээр нэрлэсээр байна.
⇒ ЯПОНЫ ТӨВ БАНК ИНФЛЯЦЫН ДАРАМТ ӨРГӨЖИН ТЭЛЖ БАЙГААГ ОНЦЛОВ
Японы Төв банк (BOJ) инфляцын дарамт эдийн засгийн илүү өргөн хүрээг хамарч эхэлснийг онцоллоо. Түүхий эд, эрчим хүч болон хөдөлмөрийн зардал өссөөр байгаа нь хэрэглээний бараа, үйлчилгээний үнэд улам бүр шингэж, компаниуд өмнөхөөс илүү давтамжтайгаар үнээ нэмэгдүүлж байгаа аж. Энэ нь инфляц зөвхөн тодорхой салбаруудад бус, эдийн засгийн хэмжээнд тогтворжих шинжтэй болж байгааг харуулж байгаа бөгөөд зах зээлүүд энэ онд бодлогын хүү дахин өсөх магадлал нэмэгдсэн гэж үзэж байна.
Үүний зэрэгцээ BOJ Японы эдийн засгийн төлөвт өөдрөг байр суурьтай хэвээр байна. Хиймэл оюун ухаантай холбоотой эрэлт өсөж байгаа нь электроник, машин үйлдвэрлэл, харилцаа холбооны дэд бүтэц, дата төв зэрэг олон салбарын үйлдвэрлэл, хөрөнгө оруулалтыг дэмжиж байна. Дижитал шилжилт болон AI-тэй холбоотой хөрөнгө оруулалтын өсөлт нь компаниудын зарцуулалт, өргөтгөлийн төлөвлөгөөг үргэлжлүүлэн идэвхжүүлж байгаа бол Ойрхи Дорнодын мөргөлдөөний эдийн засагт үзүүлэх сөрөг нөлөө зарим бүс нутагт буурч эхэлжээ.
BOJ-ийн бүсийн салбаруудын мэдээлснээр компаниуд өсөн нэмэгдэж буй зардлаа хэрэглэгчдэд шилжүүлэх хандлага улам өргөжиж байна. Эрчим хүчний өндөр үнэ, иений ханшийн сулрал, хөдөлмөрийн зардлын өсөлт болон хиймэл оюуны дэлхийн өсөлтөөс шалтгаалсан хагас дамжуулагчийн үнийн өсөлт нь инфляцын дарамтыг үргэлжлүүлэн өдөөж байгаа аж. Үүний улмаас инфляц ойрын хугацаанд түүхэн дунджаас дээгүүр түвшинд хадгалагдах магадлалтай байна.
Японы эдийн засаг AI-тэй холбоотой хөрөнгө оруулалт болон тогтвортой корпоратив зарцуулалтын үр өгөөжийг хүртэж байгаа ч инфляцын дарамт улам өргөжиж байгаа нь мөнгөний бодлогыг цаашид чангаруулах үндэслэлийг нэмэгдүүлж байна. Зах зээлүүд BOJ-ийн аравдугаар сарын 29-30-нд болох бодлогын хурлыг анхааралтай ажиглаж байгаа бөгөөд шинэ эдийн засаг, инфляцын төсөөлөл нь дараагийн бодлогын хүүгийн өсөлтийн хугацааны талаар чухал дохио өгөх төлөвтэй байна.