Долоо Хоногийн Тойм Мэдээ 2026.09.14
Долоо Хоногийн Тойм Мэдээ 2026.09.14

- Монголын хөрөнгийн биржийн тойм.
- Арилжааны банкуудын гадаад өр 3 жилд 2.6 дахин өсөж, $4.4 тэрбумд хүрлээ.
- Монголын хөрөнгийн биржийн зах зээлийн үнэлгээ өсөж, ₮3 их наядын компанийн тоо хоёрт хүрлээ.
- Экспорт өмнөх оны мөн үеэс 57.2 хувиар өсчээ.
- Нефтийн үнийн өсөлт инфляцын эрсдэлийг дахин нэмэгдүүлж, төв банкуудын бодлогод дарамт үүсгэж байна.
- Европын төв банк бодлогын хүүгээ дахин өсгөж, инфляцын эрсдэлд анхаарлаа.
- Дэлхийн хөрөнгийн зах зээлийн тойм.
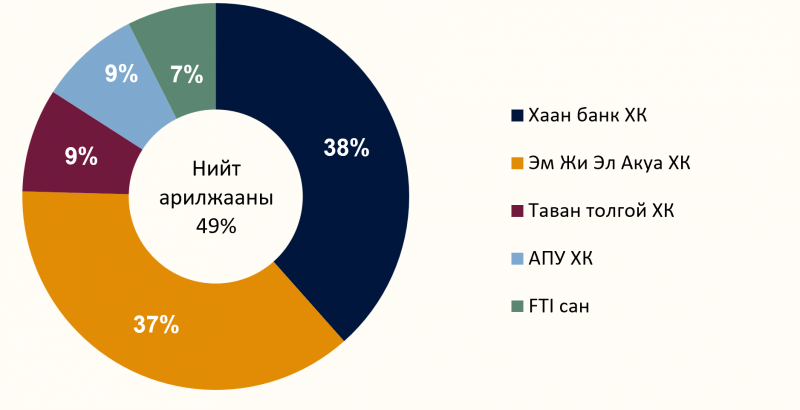
Монголын хөрөнгийн бирж дээр өнгөрсөн долоо хоногт нийт 6.81 тэрбум төгрөгийн үнийн дүнтэй 13.7 сая ширхэг үнэт цаас арилжаалагджээ. Үнийн дүнгээр дүнгээр Хаан банк ХК, Эм Жи Эл Акуа ХК, Таван толгой ХК, АПУ ХК болон Фьючер Тек Инновэйшн Хамтын биржээр арилжаалагддаг хөрөнгө оруулалтын сан хамгийн идэвхтэй арилжаалагдсан үнэт цааснууд байлаа. Тус хугацаанд нийт 1 удаагийн багцын арилжаа хийгдсэн байна. Тухайлбал:
- Эм Жи Эл Акуа ХК (MGLA) – 4.5 сая ширхэг үнэт цаасыг нэгжийн 276.18 үнээр, нийт 1.2 тэрбум төгрөгөөр арилжаалагджээ.
Өнгөрсөн долоо хоногт зах зээлийн ерөнхий төлөв сул байсан бөгөөд ТОП-20 болон FTI индексүүдийн бууралт давамгайлсан байна. Харин MSE A индекс бага хэмжээгээр өсөж, зах зээлийн тодорхой хэсэгт эерэг хандлага ажиглагдлаа. FTI индексийн 1.23%-ийн уналт нь жижиг болон дунд үнэлгээтэй хувьцаануудын гүйцэтгэл харьцангуй сул байсныг харуулж байна. Иймд зах зээлийн нийт хандлага бага зэрэг сөрөг байсан ч зарим салбар, хувьцаанд өсөлтийн боломж хадгалагдсан хэвээр байлаа. Нийт дүнгээр зах зээл бага зэрэг сөрөг төлөвтэй байсан хэдий ч томоохон, санхүүгийн үзүүлэлт сайн компаниудад хөрөнгө оруулагчдын сонирхол хадгалагдсан хэвээр байна.
| ИНДЕКС | НЭГЖ | ӨӨРЧЛӨЛТ (Долоо хоног) |
| TOP 20 Индекс | 63,054.98 | -0.56% |
| MSE A Индекс | 24,470.87 | +0.17% |
| MSE B Индекс | 15,254.9 | -0.06% |
| FTI Индекс | 1,053.71 | -1.23% |
⇒ АРИЛЖААНЫ БАНКУУДЫН ГАДААД ӨР 3 ЖИЛД 2.6 ДАХИН ӨСӨЖ, $4.4 ТЭРБУМД ХҮРЛЭЭ.
Монгол Улсын арилжааны банкуудын гадаад өр 2026 оны II улирлын эцэст $4.4 тэрбумд хүрч, өмнөх оны мөн үеэс $1.3 тэрбум буюу 41.2%-иар өссөн байна. Ингэснээр 2023 оны II улиралтай харьцуулахад банкны гадаад өр 2.6 дахин нэмэгдэж, нийт гадаад өрийн 11.4%-ийг бүрдүүлэх болжээ.
Нийт гадаад өрийн бүтцээр шууд хөрөнгө оруулалт болон компани хоорондын зээллэг $17.6 тэрбум буюу 45.0%, Засгийн газар $8.4 тэрбум буюу 21.5%, бусад салбар $7.6 тэрбум буюу 19.3%, арилжааны банкууд $4.4 тэрбум буюу 11.4%-ийг тус тус эзэлж байна. Харин банкуудын өр 41.2%-иар өсөх үед Засгийн газрын гадаад өр 3.2%, шууд хөрөнгө оруулалт болон компани хоорондын зээллэг 1.9%, Монголбанкны гадаад өр 29.5%-иар буурсан байна.
Банкны гадаад санхүүжилт нэмэгдэх нь зээлийн эх үүсвэрийг төрөлжүүлэх боломж олгодог боловч валютын ханш, гадаад санхүүжилтийн өртөг болон дахин санхүүжилтийн эрсдэлийг давхар нэмэгдүүлдэг. Тиймээс цаашид өрийн хэмжээнээс гадна уг эх үүсвэрийг ямар төрлийн зээл, хөрөнгө оруулалтад ашиглаж байгаа болон банкуудын валютын эрсдэлийн удирдлага хэр тогтвортой байгаад анхаарах шаардлагатай байна.
Үүний зэрэгцээ Засгийн газрын дотоод өр 60.2%-иар өсөж, ₮2.0 их наядд хүрсэн нь төрийн санхүүжилтэд дотоодын эх үүсвэрийн хэрэглээ нэмэгдэж байгааг харуулж байна.
⇒ МОНГОЛЫН ХӨРӨНГИЙН БИРЖИЙН ЗАХ ЗЭЭЛИЙН ҮНЭЛГЭЭ ӨСӨЖ, ₮3 ИХ НАЯДЫН КОМПАНИЙН ТОО ХОЁРТ ХҮРЛЭЭ
Монголын хөрөнгийн биржийн хувьцааны зах зээлд томоохон компаниудын үнэлгээ өсөж, ₮3 их наядаас дээш зах зээлийн үнэлгээтэй компанийн тоо хоёрт хүрлээ. Таван толгой ХК (TTL)-ийн хувьцааны үнэ нэг долоо хоногт 37.7%-иар өссөнөөр зах зээлийн үнэлгээ нь ₮3.2 их наяд хүрч, богино хугацаанд Хаан Банк ХК (KHAN)-ийг даван биржийн хамгийн өндөр үнэлгээтэй компани болсон байна. Өнгөрсөн баасан гарагийн байдлаар TTL-ийн хувьцааны үнэ 5.4%-иар буурсан бол KHAN-ийнх 2.6%-иар өсөж, Хаан Банк зах зээлийн үнэлгээгээр дахин тэргүүлжээ.
Зах зээлийн үнэлгээний бүтцээр ₮1 их наядаас дээш үнэлгээтэй таван компанийн гурав нь банкны салбарын компани байгаа нь банк болон уул уурхайн салбар Монголын хувьцааны зах зээлийн гол хөдөлгөгч хэвээр байгааг харуулж байна. Үүний зэрэгцээ ₮3 их наядын босгыг давсан компаниуд бий болсон ч ₮2 их наядын орчимд үнэлгээтэй компани байхгүй байгаа нь томоохон компаниудын хооронд үнэлгээний тодорхой зөрүү байгааг харуулж байна.
Монголын хөрөнгийн биржийн мэдээллээр 9 дүгээр сарын 7–11-нд нийт ₮872.2 тэрбумын арилжаа хийгджээ. Үүнээс ₮699.4 тэрбумыг нүүрсний, ₮9.2 тэрбумыг төмрийн, ₮56.8 тэрбумыг молибдены баяжмалын арилжаа тус тус бүрдүүлсэн бол үлдсэн ₮106.8 тэрбум нь үнэт цаасны арилжаанд ногджээ. Энэ нь зөвхөн хувьцааны зах зээл төдийгүй уул уурхайн бүтээгдэхүүний арилжаа биржийн нийт идэвхэд ихээхэн хувь нэмэр оруулж байгааг илтгэж байна.
⇒ ЭКСПОРТ ӨМНӨХ ОНЫ МӨН ҮЕЭС 57.2 ХУВИАР ӨСЧЭЭ.
Монгол Улсын экспорт 2026 оны эхний 8 сарын байдлаар 14.4 тэрбум ам.долларт хүрч, өмнөх оны мөн үеэс 5.2 тэрбум ам.доллар буюу 57.2%-иар өссөн байна. Үүний үр дүнд гадаад худалдааны тэнцэл 6.0 тэрбум ам.долларын ашигтай гарч, өмнөх оны мөн үеэс 3.6 дахин нэмэгджээ.
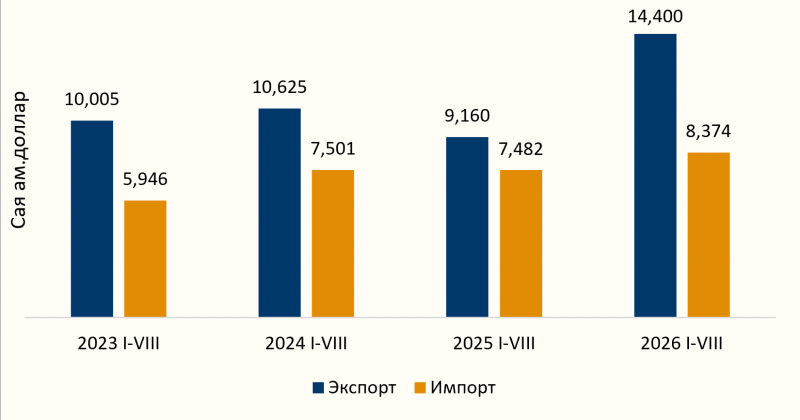
Экспортын өсөлтийг уул уурхайн бүтээгдэхүүний нийлүүлэлт голлон дэмжсэн бөгөөд зэсийн хүдэр, баяжмалын экспорт 2.8 тэрбум ам.доллар, нүүрсний экспорт 1.9 тэрбум ам.доллароор тус тус өссөн байна. Мөн боловсруулаагүй болон хагас боловсруулсан алтны экспорт 255.6 сая ам.доллар, самнасан ноолуурын экспорт 97.1 сая ам.доллароор нэмэгдсэн нь экспортын орлогыг өсгөхөд чухал нөлөө үзүүлжээ.
Нийт экспортын бүтцийг авч үзвэл зэсийн хүдэр, баяжмал 43.7%, чулуун нүүрс 37.0%-ийг эзэлж байгаа бөгөөд эдгээр хоёр бүтээгдэхүүн нийлээд нийт экспортын 80 гаруй хувийг бүрдүүлж байна. Харин алтны экспортын эзлэх хувь 5.6%-д хүрчээ.
Экспортын гол зах зээл хэвээр байгаа БНХАУ руу 13.3 тэрбум ам.долларын бүтээгдэхүүн нийлүүлсэн нь нийт экспортын 92.7%-ийг бүрдүүлсэн байна. БНХАУ-д экспортолсон бүтээгдэхүүний 47.1%-ийг зэсийн хүдэр, баяжмал, 40.7%-ийг нүүрс эзэлжээ.
Эдгээр үзүүлэлтээс харахад 2026 оны эхний найман сард Монгол Улсын экспортын өсөлтөд зэсийн хүдэр, баяжмал болон нүүрсний экспортын хэмжээ, үнэ нэмэгдсэн нь голлон нөлөөлж, уул уурхайн салбар экспортын орлогын үндсэн эх үүсвэр хэвээр байна.
Өнгөрсөн долоо хоногт дэлхийн хөрөнгийн зах зээлүүд инфляц, нефтийн үнэ болон өндөр хүүгийн хүлээлтийн нөлөөгөөр нийтлэг буурсан дүр зурагтай байлаа. АНУ-д 8 дугаар сарын инфляцын мэдээлэл ХНС-ийн хүү өсгөх хүлээлтийг нэмэгдүүлсэн бол Европ болон Азийн зах зээлд эрчим хүчний үнийн өсөлт, геополитикийн эрсдэл ижил төстэй дарамт үүсгэв. Үүний зэрэгцээ 9 дүгээр сарын 11-нд Brent нефтийн үнэ $109.97-д хүрч, долоо хоногийн турш 8%-иас илүү өссөн нь инфляцын эрсдэлийг улам нэмэгдүүлэв; ОУЭА 2026 оны дэлхийн нефтийн нийлүүлэлтийн бууралтын төсөөллөө өмнөх 4%-иас 6% буюу өдөрт 5.7 сая баррель болгон нэмэгдүүлсэн байна. Ийм нөхцөлд ойрын хугацаанд зах зээлийн чиглэлийг төв банкуудын хүүгийн шийдвэр, нефтийн үнэ, Засгийн газрын бондын өгөөж болон Ойрх Дорнодын нөхцөл байдал голлон тодорхойлохоор байна.
АНУ-ЫН ХӨРӨНГИЙН ЗАХ ЗЭЭЛ
- S&P 500: -0.79%
- Dow Jones: -1.01%
- Nasdaq: -0.74%
АНУ-ын хувьцааны зах зээл сул байж, S&P 500 0.79%, Dow Jones 1.01%, Nasdaq 0.74%-иар тус тус буурлаа. Хөрөнгө оруулагчдын анхаарал инфляцын мэдээлэл болон Холбооны нөөцийн сангийн дараагийн шийдвэрт төвлөрсөн хэвээр байсан бөгөөд 8 дугаар сарын хэрэглээний үнийн индекс өмнөх сараас 0.4%-иар өссөн нь үнийн дарамт буурах явц удааширч байгааг харуулсан байна. Үүний дараа ХНС 9 дүгээр сарын хурлаар бодлогын хүүгээ 25 суурь нэгжээр нэмэгдүүлэх магадлал зах зээлд ойролцоогоор 85%-д хүрч, 10 жилийн хугацаатай Засгийн газрын бондын өгөөж долоо хоногийн турш 5%-д ойртлоо. Нөгөө талаас, хиймэл оюун ухаантай холбоотой компаниудын эрэлт тодорхой хэмжээнд дэмжлэг үзүүлсэн ч өндөр өгөөж, нефтийн үнэ болон хүүгийн хүлээлт нь нийт зах зээлийн эрсдэлийн дуршлыг хязгаарлав.
ЕВРОПЫН ХӨРӨНГИЙН ЗАХ ЗЭЭЛ
- FTSE 100: -1.67%
- STOXX Europe 600: -1.58%
- DAX 40: -1.81%
- CAC 40: -1.12%
Европын гол индексүүд мөн долоо хоногийн турш буурч, FTSE 100 1.67%, STOXX Europe 600 1.58%, DAX 40 1.81%, CAC 40 1.12%-иар тус тус сулрав. Ойрх Дорнодын нөхцөл байдал хурцдаж, Brent нефтийн үнэ $100 орчимд хүрсэн нь эрчим хүчний үнэ болон инфляцын талаарх болгоомжлолыг нэмэгдүүллээ. Европын Төв банк энэ орчинд бодлогын хүүгээ нэмэгдүүлэх шийдвэр гаргасан бөгөөд эрчим хүчний үнэ өндөр хэвээр байвал цаашдын бодлогын төлөвт инфляцын эрсдэл илүү чухал хүчин зүйл болохоор байна. Үүний зэрэгцээ Европын эдийн засгийн өсөлт харьцангуй тогтвортой байсан ч нефтийн үнийн өсөлт, өндөр санхүүжилтийн зардал болон геополитикийн тодорхой бус байдал хувьцааны зах зээлд дарамт үзүүлэв.
АЗИЙН ХӨРӨНГИЙН ЗАХ ЗЭЭЛ
- Nikkei 225: -2.42%
- KOSPI: -1.22%
- CSI 300: -1.26%
- SSEC: -1.38%
Азийн зах зээлүүд долоо хоногийн дүнгээр нийтлэг буурч, Nikkei 225 2.42%, KOSPI 1.22%, CSI 300 1.26%, Shanghai Composite 1.38%-иар тус тус унав. Японд иений ханш чангарч, Японы Төв банк бодлогын хүүгээ цаашид нэмэгдүүлэх хүлээлт нэмэгдсэн нь хувьцааны зах зээлд дарамт болсон бол Өмнөд Солонгост өндөр үнэлгээтэй технологийн хувьцаануудын хэлбэлзэл нэмэгдсэн байна. Хятадын зах зээлд АНУ-ын хүү өсөх хүлээлт, өмнөх өсөлтийн дараах ашиг түгжих хөдөлгөөн болон хөрөнгө оруулагчдын болгоомжлол нөлөөлөв. Нөгөө талаас, хиймэл оюун ухаан болон дата төвтэй холбоотой эрэлт зарим технологийн хувьцааг дэмжсэн боловч нефтийн үнэ болон дэлхийн бондын өгөөжийн өсөлт нь бүс нутгийн зах зээлийн нийт гүйцэтгэлийг сулрууллаа.
⇒ НЕФТИЙН ҮНИЙН ӨСӨЛТ ИНФЛЯЦЫН ЭРСДЭЛИЙГ ДАХИН НЭМЭГДҮҮЛЖ, ТӨВ БАНКУУДЫН БОДЛОГОД ДАРАМТ ҮҮСГЭЖ БАЙНА.
Brent төрлийн нефтийн үнэ 9 дүгээр сарын 11-нд богино хугацаанд $109.97/баррель хүрч, дараа нь буурсан ч $100-аас дээш түвшинд хадгалагдлаа. Долоо хоногийн дүнгээр Brent-ийн үнэ 8%-иас дээш өссөн бөгөөд зах зээлд нийлүүлэлтийн тасалдал удаан үргэлжлэх эрсдэл нэмэгдэж байна.
Үүний гол шалтгаан нь АНУ, Ираны мөргөлдөөн үргэлжилж, Ормузын хоолойгоор дамжих нефтийн тээвэр хязгаарлагдсан хэвээр байгаатай холбоотой. Хоолойгоор дамжих урсгал мөргөлдөөнөөс өмнөх түвшний ойролцоогоор тал буюу өдөрт 10 сая баррельд хүрчээ. Үүн дээр Саудын Арабын нефтийг Улаан тэнгис рүү дамжуулах гол East-West хоолой халдлагын дараа хаагдсан нь нийлүүлэлтийн эрсдэлийг улам нэмэгдүүлж байна.
Дипломат шийдэлд хүрэх оролдлого ч тодорхой үр дүнд хүрээгүй байна. Оман улсаас зохион байгуулахаар төлөвлөсөн, Ормузын хоолойгоор тээвэрлэлтийг зохицуулах асуудлыг хэлэлцэх уулзалт хойшлогдсон бөгөөд энэ нь нефтийн нийлүүлэлт хэвийн болох хугацааны талаарх тодорхойгүй байдлыг нэмэгдүүлэв.
Нефтийн үнэ өндөр хэвээр байгаа нь зах зээлийн хувьд зөвхөн эрчим хүчний салбарын асуудал биш болж, инфляц болон төв банкуудын мөнгөний бодлогод шууд нөлөөлөх хүчин зүйл болж байна. АНУ-д нефтийн өсөлт инфляцын дарамтыг нэмэгдүүлж, ХНС-ийн хүүгийн төлөвт нөлөөлсөн бол Засгийн газрын бондын 10 жилийн өгөөж 5%-д ойртсон байна. Иймээс хөрөнгө оруулагчид цаашид нефтийн үнэ, нийлүүлэлтийн нөхцөл болон төв банкуудын бодлогын хариу үйлдлийг голлон анхаарах төлөвтэй байна.
⇒ ЕВРОПЫН ТӨВ БАНК БОДЛОГЫН ХҮҮГЭЭ ДАХИН ӨСГӨЖ, ИНФЛЯЦЫН ЭРСДЭЛД АНХААРЛАА.
Европын Төв банк (ЕТБ) 9 дүгээр сарын 10-нд бодлогын гурван гол хүүгээ 25 суурь нэгжээр нэмэгдүүлж, хадгаламжийн хүүг 2.50%, үндсэн дахин санхүүжилтийн хүүг 2.65%, зээлийн хүүг 2.90%-д хүргэлээ. Энэ нь ЕТБ энэ онд бодлогын хүүгээ хоёр дахь удаагаа өсгөж буй тохиолдол бөгөөд шинэ түвшин 9 дүгээр сарын 16-наас хэрэгжинэ.
Хүүгийн өсөлтөд Ойрх Дорнодын мөргөлдөөнөөс шалтгаалсан эрчим хүчний үнийн өсөлт, улмаар инфляцын дарамт нэмэгдэж буй нь голлон нөлөөлжээ. ЕТБ 2026 оны инфляцын төсөөллөө 3.0%-д хэвээр үлдээж, 2027 оны төсөөллийг 2.5%, 2028 оныг 2.1% болгон шинэчилсэн байна.
Үүний зэрэгцээ евро бүсийн эдийн засаг 2026 онд 0.9%, 2027 онд 1.4%-иар өснө гэж ЕТБ төсөөлж байна. Гэхдээ эрчим хүчний үнэ өндөр хэвээр үргэлжилж, нийлүүлэлтийн доголдол удаан үргэлжилбэл инфляцын дарамт нэмэгдэж, цаашдын мөнгөний бодлогын төлөвт нөлөөлөх эрсдэлтэй.
Зах зээлийн хувьд нефтийн үнийн өсөлт инфляцын төлөвийг хүндрүүлж, төв банкуудын хүү бууруулах боломжийг хязгаарлаж болзошгүй байна. Иймээс хөрөнгө оруулагчид цаашид эрчим хүчний үнэ, инфляцын мэдээлэл болон ЕТБ-ийн дараагийн бодлогын шийдвэрт анхаарал хандуулах төлөвтэй байна.